«Empiezo el año que viene, cuando tenga más dinero ahorrado.» Yo dije esa frase durante bastante tiempo. Y es la más cara que se puede decir en finanzas personales.
No porque invertir sea urgente ni porque haya que apurarse. Es que el interés compuesto trabaja con el tiempo, y el tiempo es lo único que no puedes recuperar después.
Conclusiones clave
- El interés compuesto es que los intereses generen intereses. Lo que multiplica el resultado no es la rentabilidad: es el tiempo1.
- Con €150 al mes al 6% anual, empezar hoy en lugar de dentro de cinco años son €25.000 de diferencia a veinte años vista2.
- Ese sobrecoste no se recupera aportando más tarde. Los años que no capitalizan no vuelven, y por eso esperar es la decisión más cara.
- Empezar pequeño y pronto vence a empezar grande y tarde. La constancia pesa más que el importe.
Qué es el interés compuesto, sin fórmulas
Es fácil: los intereses que ganas generan a su vez sus propios intereses.
Si inviertes €1.000 y ganas un 6%, el primer año tienes €1.060. El segundo año ese 6% no se calcula sobre €1.000, sino sobre €1.060. Parece una tontería. A un año lo es. A veinte años es la diferencia entre un resultado normal y uno que no te esperabas.
Lo importante: el efecto no es lineal, es exponencial. Los primeros años se ve poquísimo, y por eso mucha gente abandona. La mayor parte del crecimiento aparece en el último tercio.
Lo que cuesta esperar cinco años
Aquí es donde se ve por qué «ya empezaré» sale caro. Dos personas aportan €150 al mes con una rentabilidad media del 6% anual. La única diferencia es que una empieza hoy y la otra dentro de cinco años.
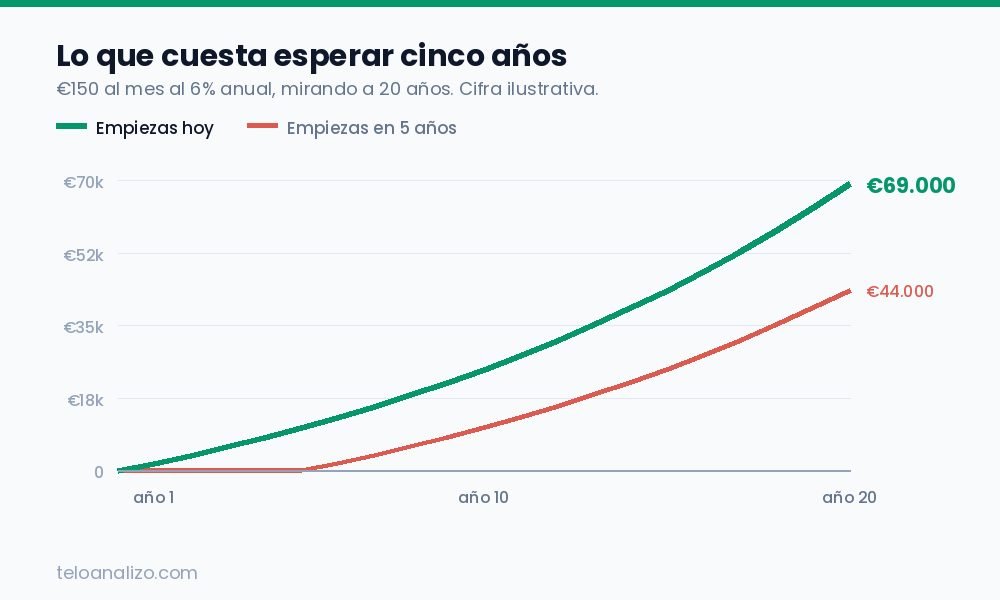
La diferencia son unos €25.000. Y ojo al detalle: quien espera cinco años solo aporta €9.000 menos de su bolsillo. El resto de la diferencia es puro tiempo perdido.
Son cifras ilustrativas, no una promesa: la rentabilidad real varía cada año y puede ser negativa. Pero el mecanismo es el que es.
Por qué casi nadie lo aprovecha
- Los primeros años aburren. Ves crecer el dinero muy despacio, piensas que no vale la pena y lo dejas. Justo antes de que empiece lo bueno.
- Se rompe la constancia. El interés compuesto necesita que no toques el dinero. Cada retirada reinicia parte del proceso.
- Se subestima el efecto de las comisiones. Funcionan igual pero en tu contra: un 2% anual de comisión también se compone, y se come una parte enorme del resultado final.
- Se espera al momento perfecto. No existe. El mejor momento para empezar fue hace diez años; el segundo mejor es este mes.
DE LA TEORÍA A LA PRÁCTICA
Entender el interés compuesto es una cosa y poner la primera aportación es otra. Si te falta el empujón, aquí tienes el orden completo explicado paso a paso y sin coste.
Cómo se aplica esto en la práctica
Tres cosas, y ninguna requiere ser experto:
Empieza con lo que tengas. Si son €50 al mes, son €50. La cantidad se puede subir después; los años que no invertiste no se recuperan. Si no sabes de dónde sacarlos, revisa tus gastos hormiga: yo encontré €312 al mes ahí.
Automatiza la aportación. Que salga sola del banco el mismo día que cobras. Si depende de tu fuerza de voluntad cada mes, va a fallar.
Mira las comisiones antes que la rentabilidad. La rentabilidad futura nadie la conoce; las comisiones las sabes hoy y son seguras.
Y antes de nada, asegúrate de tener el orden bien: te lo cuento en cómo empezar a invertir desde cero.
Preguntas frecuentes
¿Qué es el interés compuesto?
Es el efecto por el que los intereses generados producen a su vez nuevos intereses. Hace que el dinero crezca de forma exponencial en lugar de lineal, y su impacto se nota sobre todo a partir de los diez años.
¿Cuánto tiempo hace falta para que se note?
Los primeros cinco años el efecto es pequeño. A partir de los diez empieza a verse, y la mayor parte del crecimiento se concentra en el último tercio del periodo. Por eso empezar pronto pesa más que aportar mucho.
¿Las comisiones también se componen?
Sí, y en tu contra. Una comisión anual del 2% frente a una del 0,3% puede suponer decenas de miles de euros de diferencia a veinte años. Es el factor que más se subestima.
Fuentes
- Banco de España y CNMV — Portal Finanzas para Todos: educación financiera sobre ahorro a largo plazo e interés compuesto.
- Cálculos propios sobre aportaciones mensuales de €150 y una rentabilidad media anual del 6%, capitalización mensual.
Este artículo es divulgación, no asesoramiento financiero. Las cifras son ilustrativas y no garantizan resultados. Rentabilidades pasadas no aseguran rentabilidades futuras.